CTS de noviembre 2026: el depósito vence el lunes 16. Cómo calcularlo sin errores
Este año la CTS de noviembre trae un día extra. El plazo legal es el día 15, pero el 15 de noviembre de 2026 cae domingo, así que el depósito se puede hacer hasta el lunes 16 de noviembre.
Ese día adicional no cambia lo importante: en una planilla de cientos o miles de colaboradores, el riesgo casi nunca está en la fecha. Está en el cálculo. Esta guía resume cómo se calcula el depósito, qué cambió este semestre y cuáles son los errores que más cuestan cuando la planilla es masiva.
¿Hasta cuándo se deposita la CTS de noviembre 2026?
La norma ordena depositar dentro de los primeros 15 días naturales de mayo y noviembre. Si el último día es inhábil, el depósito puede hacerse el primer día hábil siguiente (D.S. 001-97-TR). Como el 15 de noviembre de 2026 es domingo, el último día para depositar es el lunes 16 de noviembre. Así lo han confirmado la Cámara de Comercio de Lima y EY Perú.
El depósito corresponde al periodo de mayo a octubre de 2026 y se hace en la entidad financiera que eligió cada trabajador.
¿Quiénes tienen derecho al depósito?
- Trabajadores del régimen laboral privado que laboran en promedio al menos cuatro horas diarias.
- Con al menos un mes de servicios al 31 de octubre. Quien no lo cumple no recibe depósito en noviembre: sus días se acumulan para el siguiente semestre.
Los regímenes especiales tienen reglas propias. Por ejemplo, los trabajadores de microempresas inscritas en el REMYPE contratados después de la inscripción no reciben CTS del régimen general.
Cómo se calcula, paso a paso
1. Arma la remuneración computable
Es la base de todo el cálculo y se toma con lo percibido a octubre:
- Sueldo básico del mes de octubre.
- Asignación familiar, si corresponde. Ojo: desde el 1 de octubre de 2026 equivale a S/ 123, porque la RMV subió a S/ 1,230 (D.S. 015-2026-TR).
- 1/6 de la gratificación de julio. Es el componente que más se omite.
- Remuneraciones variables regulares, como horas extras o comisiones: se incluyen si se percibieron al menos tres meses en el semestre, y se suma su promedio.
2. Aplica el tiempo laborado
El depósito es la remuneración computable dividida entre 12, multiplicada por los meses completos laborados en el semestre. Si hay días sueltos, se suma la remuneración computable dividida entre 360 por cada día.
Ejemplo
| Concepto | Monto |
|---|---|
| Sueldo de octubre | S/ 1,600.00 |
| + Asignación familiar | S/ 123.00 |
| + 1/6 de la gratificación de julio (S/ 1,713 ÷ 6) | S/ 285.50 |
| = Remuneración computable | S/ 2,008.50 |
| × 6/12 (semestre completo) | S/ 1,004.25 |
Ejemplo simplificado del régimen general: el trabajador laboró todo el semestre, recibió la gratificación de julio completa y no tiene remuneraciones variables. La gratificación de julio se pagó con la asignación familiar vigente entonces (S/ 113): S/ 1,600 + S/ 113 = S/ 1,713. Por eso su sexto no usa los S/ 123 de octubre.
Los cinco errores que más cuestan en una planilla masiva
- Olvidar el sexto de la gratificación. Si no se suma a la remuneración computable, el error se repite en cada colaborador.
- Usar la asignación familiar antigua. Desde octubre es S/ 123, no S/ 113. Una tabla de parámetros sin actualizar arrastra la diferencia a toda la planilla.
- No promediar las horas extras regulares. En operaciones de campo y planta, las horas extras son frecuentes y suelen quedar fuera de la base.
- Computar mal los meses y días. Ingresos a mitad de semestre, licencias y ceses cambian el tiempo computable de cada persona.
- Olvidar lo que viene después. Tras el depósito, la empresa debe entregar a cada trabajador su liquidación firmada dentro de los cinco días hábiles.
Un error de cálculo en una sola boleta es un detalle. El mismo error replicado en miles de colaboradores es una contingencia ante SUNAFIL, con intereses por cada depósito incompleto.
¿Y el retiro del 100%?
La Ley 32322 autoriza a los trabajadores a disponer libremente del 100% de sus depósitos de CTS hasta el 31 de diciembre de 2026. Esa autorización no cambia la obligación del empleador de depositar completo y a tiempo.
Cada fecha de pago es una auditoría
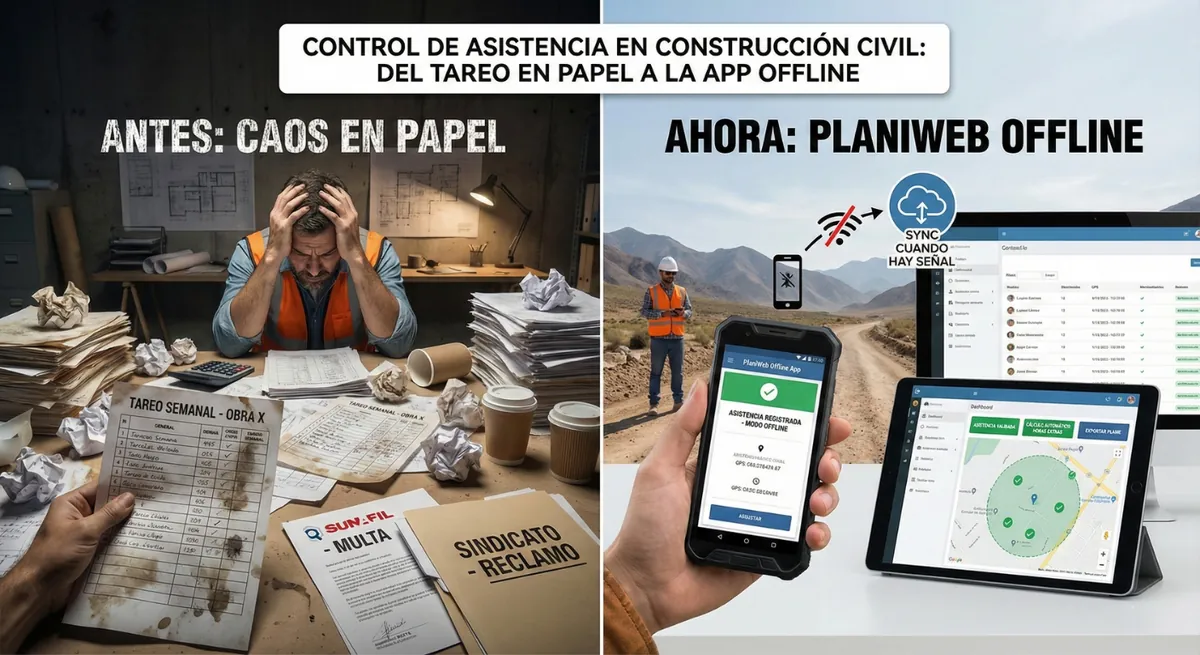
La CTS no se gana el día 16: se gana durante el semestre, en cada marca de asistencia, cada hora extra registrada y cada parámetro actualizado. En PlaniWeb la remuneración computable de cada colaborador se arma desde su asistencia real, y el archivo para cada banco sale del mismo dato. Si quieres revisar tus números antes del lunes, usa nuestra calculadora de la CTS de noviembre.
Preguntas frecuentes
¿Qué pasa si deposito el lunes 16?
Es válido. Al ser domingo el 15, el plazo se traslada al primer día hábil siguiente.
¿La bonificación extraordinaria del 9% entra en el sexto de la gratificación?
No. El sexto se calcula sobre la gratificación de julio; la bonificación extraordinaria no es remuneración computable.
¿Qué hago con un trabajador que ingresó en junio?
Se le computan los meses completos de julio a octubre y los días laborados de junio, cada día a razón de 1/360 de la remuneración computable.
¿El aumento de la RMV afecta a quienes ganan más del mínimo?
Sí, si reciben asignación familiar: esta equivale al 10% de la RMV y desde octubre es S/ 123.
Fuentes
- D.S. 001-97-TR, TUO de la Ley de CTS.
- Cámara de Comercio de Lima: plazo de la CTS de noviembre 2026.
- EY Perú: segundo depósito de CTS de 2026.
- El Peruano: la RMV sube a S/ 1,230 (D.S. 015-2026-TR).
- El Peruano: CTS de noviembre, quiénes la reciben y cómo se calcula.
- Cuatrecasas: Ley 32322, retiro de hasta el 100% de la CTS.
Esta guía es informativa y usa supuestos simplificados del régimen general; no reemplaza la revisión de un especialista laboral para casos particulares.